ייעוץ משכנתאות וליווי פיננסי שחוסך לכם מאות אלפי ש"ח

אופק פיננסים הוא משרד בוטיק לייעוץ משכנתאות וניהול סיכוני אשראי בהנהלת מיכאל ברטור, המתמחה בתכנון משכנתאות חדשות לרוכשי דירות ,בהוזלת החזרי משכנתא, איחוד הלוואות וגיוס פתרונות מימון מורכבים למסורבי בנק.

מעטפת פתרונות משכנתא וגיוס אשראי לכל צורך פיננסי

שנות ניסיון
0 +
משפחות שליוותי
0 +
גויסו ללקוחות
M 0
חיסכון ממוצע ללקוח
₪ 0
התחייבות לתוצאות
% 0
מיכאל ברטור יועץ משכנתאות
שנות נסיון
0 +
שנות ניסיון בייעוץ משכנתאות, כלכלת משפחה וניהול סיכוני אשראי - תכנון אסטרטגיות מימון שחוסכות כסף ומעניקות שקט נפשי.

מיכאל ברטור - יועץ משכנתאות, מומחה לכלכלת משפחה ופתרונות מימון

אני מיכאל ברטור, יועץ משכנתאות פרטי, מומחה לכלכלת משכנתאות ומייסד  אופק פיננסים. בעל תואר במנהל עסקים וניסיון של כ-13 שנים בניהול סיכוני אשראי והתנהלות ישירה מול המערכת הבנקאית. הניסיון המקצועי שלי מאפשר לי “לתרגם” את הנתונים הפיננסיים שלכם לשפה שהבנק דורש, ולהשיג עבורכם את תמהיל המשכנתא והתנאים החסכוניים ביותר. 

נקודות התמחות :

  • תכנון משכנתא חדשה: ליווי רוכשי דירה ראשונה ומשפרי דיור בבניית תמהיל משכנתא מותאם אישית וניהול משא ומתן מול הבנקים .

  • מחזור משכנתא: בדיקה והוזלת החזרים חודשיים במשכנתאות קיימות בהתאם לשינויים ברמת הריביות ובשוק ונהלי בנק ישראל .

  • איחוד הלוואות לתוך המשכנתא: סגירת חובות חונקים והחלפתם בהחזר חודשי אחד נמוך, יציב ושפוי.

  • משכנתא למסורבי בנק: פיצוח מקרים מורכבים (בעיות BDI, חזרות צ’קים) והשגת אישור עקרוני למשכנתא גם כשהבנק סירב.

הכוח שלכם מול כל המערכת הפיננסית:
עבודה שוטפת מול הבנקים וגופי המימון המובילים, כי לכל אתגר מחכה פתרון מימוני מדויק

אבחון פיננסי ובדיקת זכאות

שיחת אבחון מעמיקה ללא עלות. ננתח את הנתונים הפיננסיים, נבדוק את יכולת ההחזר החודשית ונתאים לכם את מסלולי המשכנתא או פתרונות המימון המתאימים ביותר למצבכם.

תכנון תמהיל משכנתא מותאם

בין אם מדובר במשכנתא חדשה, מיחזור משכנתא קיימת איחוד הלוואות,או פתרון מקרים מורכבים ומסורבי בנקים נבנה תוכנית מימון  ותמהיל משכנתא מותאם לצרכיכם כדי להגן עליכם מטעויות ולמקסם חיסכון לאורך שנים.

ניהול מו"מ מול הבנקים

אני מוביל מו"מ מקצועי מול הבנקים וגופי המימון  השונים כדי להשיג עבורכם את התנאים הטובים ביותר בריביות הנמוכות ביותר.

ליווי מלא עד לקבלת הכסף

ליווי צמוד עד לקבלת הכסף בפועל, אני מלווה אתכם יד ביד  טיפול בבירוקרטיה, טפסים, עורכי דין ובנק למשכנתאות. עד לחתימות בכדי לוודא שאתם חותמים על מה שהוסכם.! 

צ'ק-אפ פיננסי ותקופתי לחיסכון במשכנתא

הליווי שלי לא נגמר בקבלת הכסף. אנו מבצעים צ'ק-אפ תקופתי כדי לבדוק האם שינויים בשוק הריביות מאפשרים לכם לבצע מיחזור נוסף ולחסוך עשרות אלפי שקלים נוספים בעתיד.

שיטת "האופק הכלכלי": כך משיגים אישור למשכנתא בתנאים הטובים ביותר

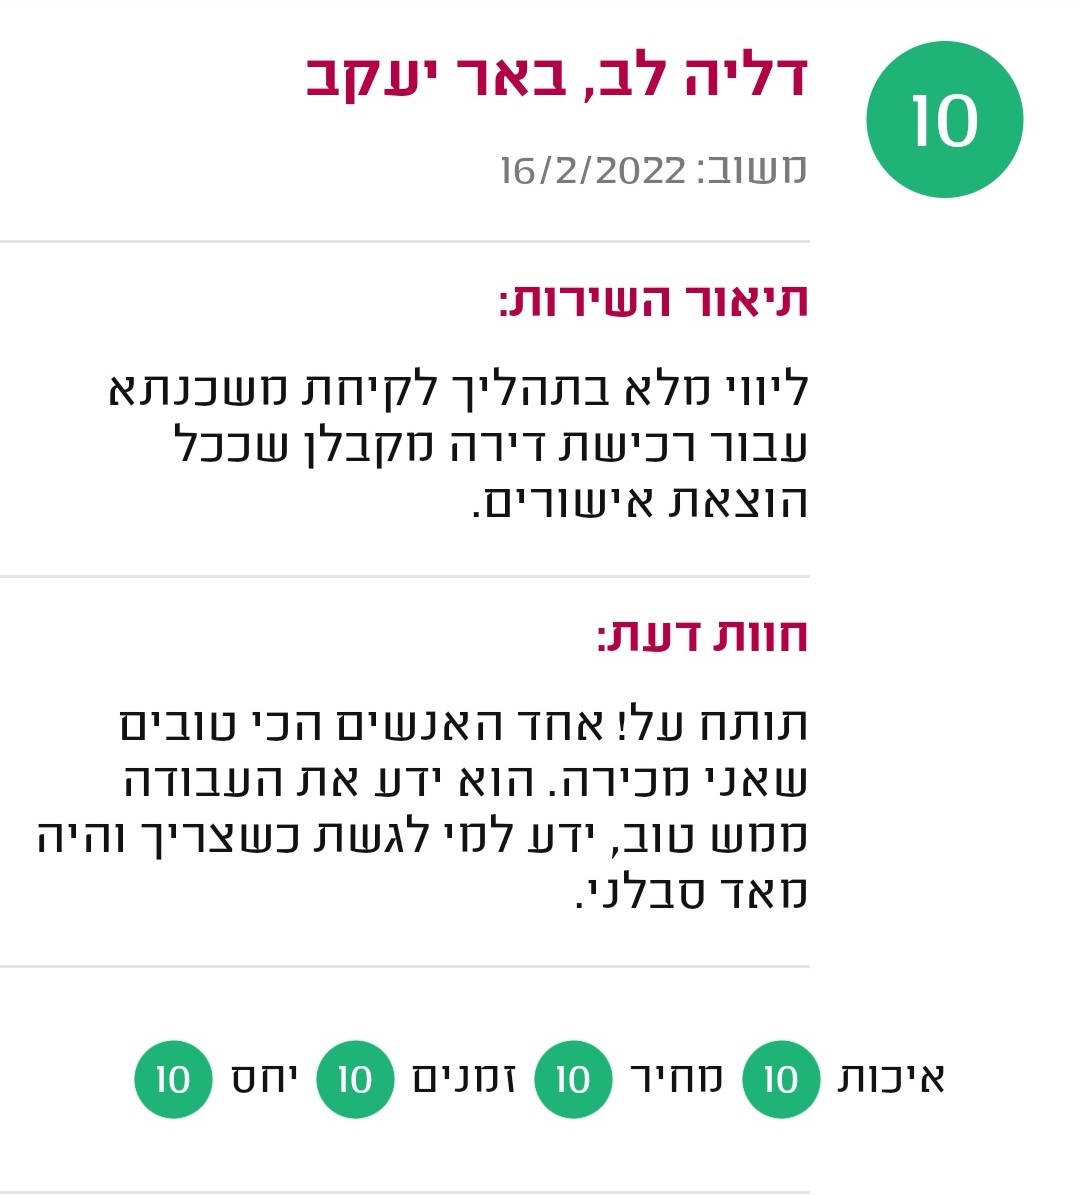
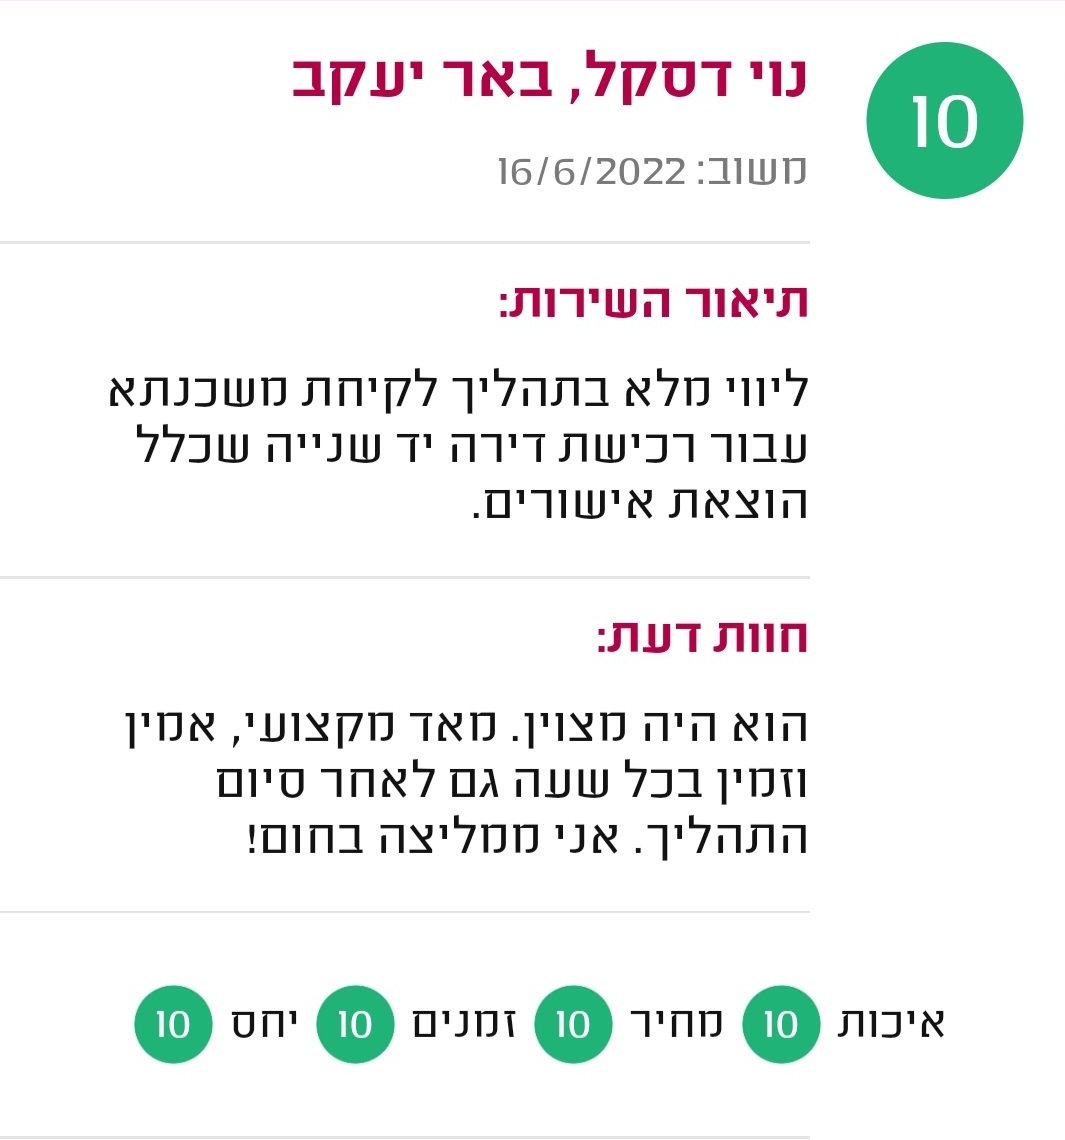
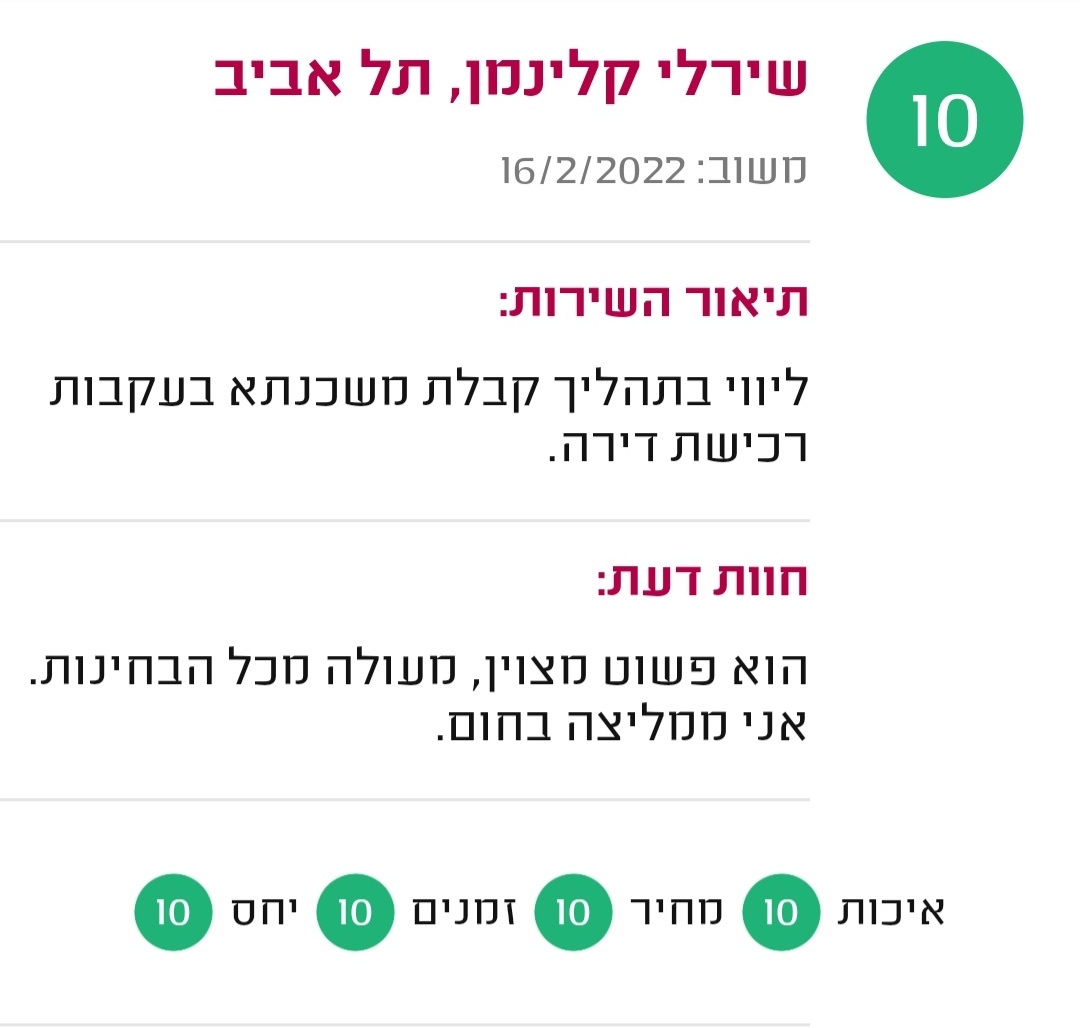
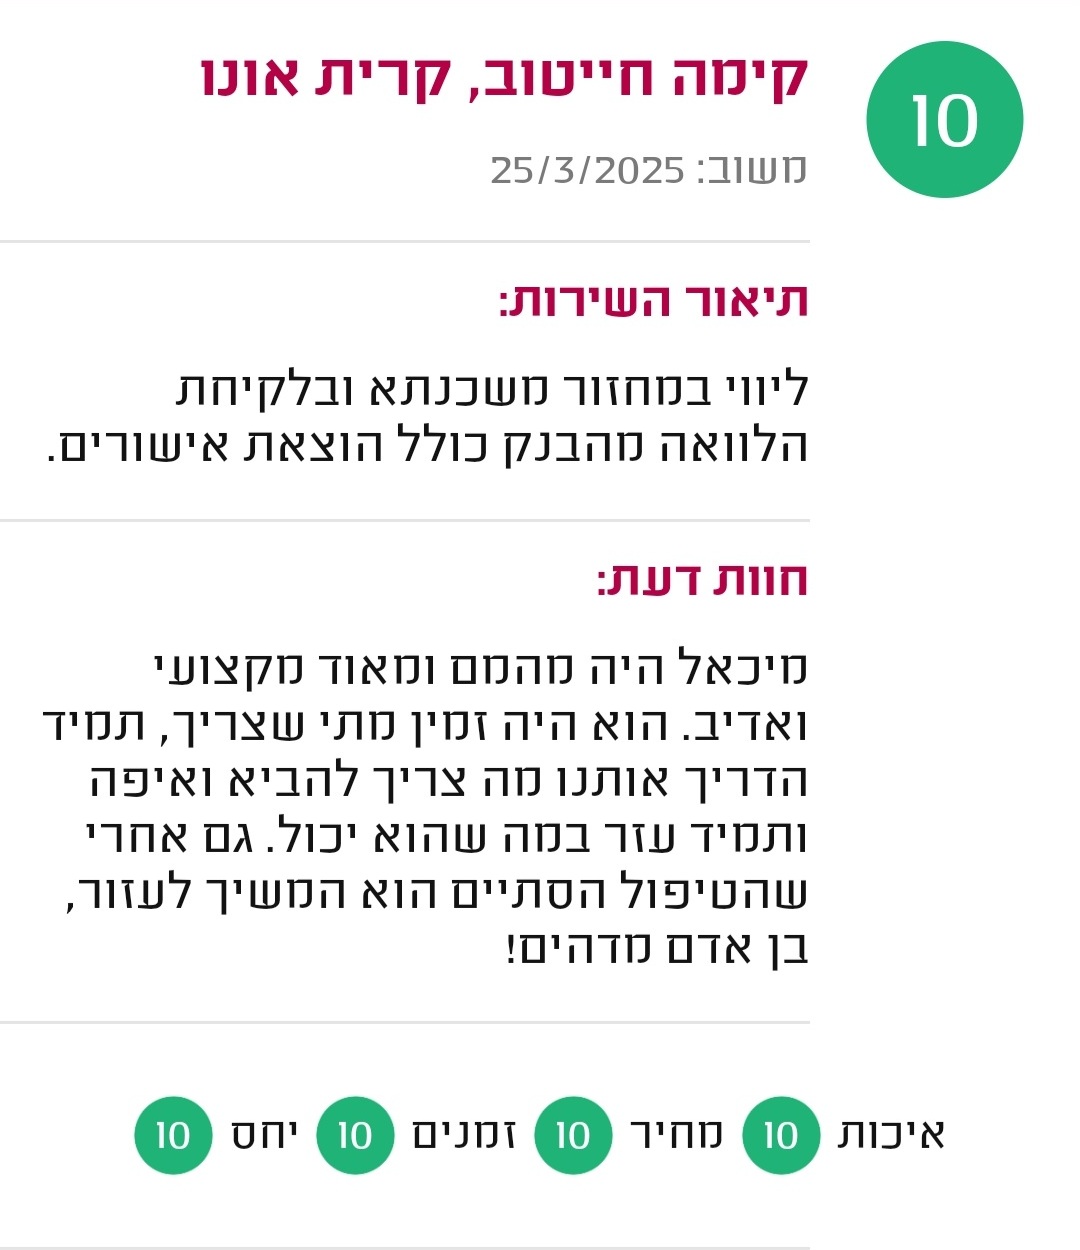
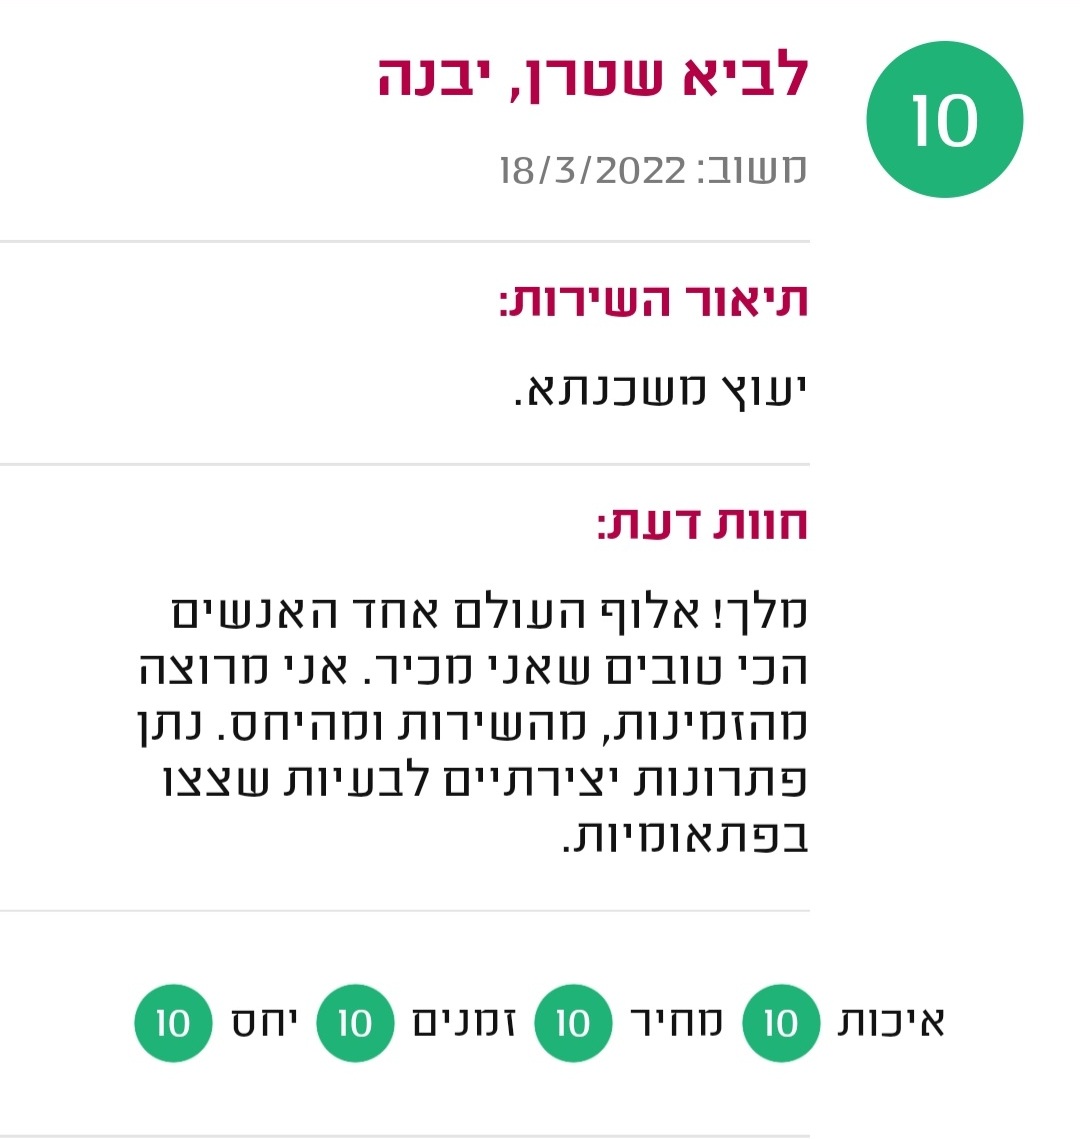
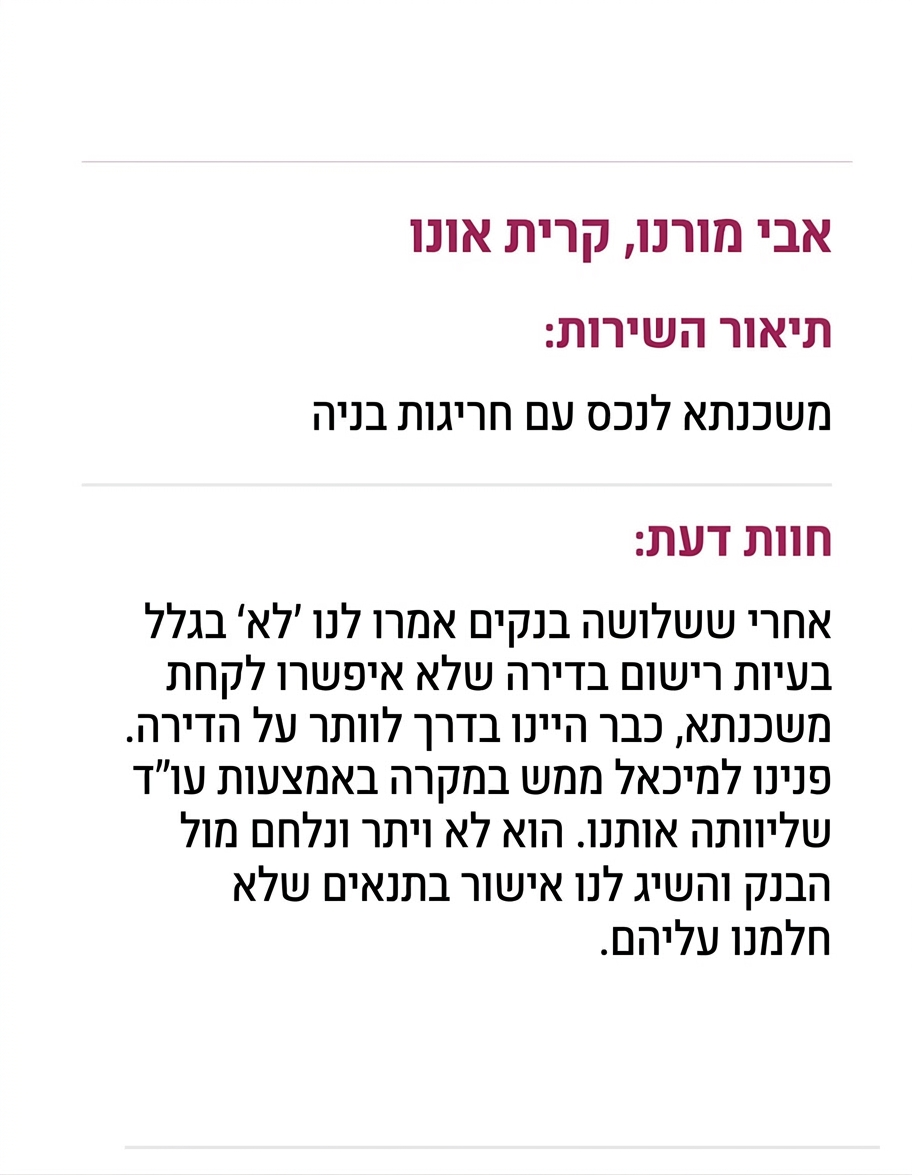
לקוחות ממליצים

מיכאל ברטור-תשלום מבוסס תוצאות

המשכנתא שלך, האחריות שלנו ללא דמי פתיחת תיק ובלי אותיות קטנות !

אנחנו לוקחים על עצמנו את מלוא האחריות המקצועית ב-100% ואתם משלמים רק כשהכסף נכנס לחשבון

כדי שתוכלו להתקדם בראש שקט

משכנתא למסורבי בנקים מדריך מעשי

משכנתא למסורבי בנקים: איך הופכים סירוב לאישור

משכנתא למסורבי בנקים: הדרך מסירוב לאישור משכנתא למסורבי בנקים היא פתרון מימון למי שקיבל תשובה שלילית מהבנק, אבל עדיין רוצה לקנות דירה או למחזר הלוואה קיימת. סירוב אחד לא סוגר את הדלת. ברוב המקרים יש דרך לתקן את הבעיה, לפנות לגוף אחר או לבנות את הבקשה מחדש. כאן תמצאו את
קרא עוד »
ריבית על משכנתא מדריך מסלולים

ריבית על משכנתא: המדריך להבנת המסלולים ולחיסכון

ריבית על משכנתא: מה קובע אותה ואיך משלמים פחות ריבית על משכנתא היא המחיר שאתם משלמים לבנק על הכסף שהוא מלווה לכם. הפער בין ריבית טובה לריבית גרועה נראה קטן על הנייר, אבל לאורך 20 או 30 שנה הוא עשוי להגיע לעשרות ואף מאות אלפי שקלים. במדריך הזה נסביר איך

קרא עוד »
הלוואה לעסקים קטנים מדריך לגיוס מימון

הלוואה לעסקים קטנים: המדריך לגיוס מימון חכם

הלוואה לעסקים קטנים: כל הדרכים לגייס מימון בתנאים טובים הלוואה לעסקים קטנים היא אחד הכלים החשובים ביותר לצמיחה, לייצוב תזרים המזומנים ולמימון השקעות. אבל לא כל הלוואה מתאימה לכל עסק. במדריך הזה תמצאו את סוגי המימון העיקריים, את מה שהבנקים בודקים, ואת הצעדים שיעזרו לכם לקבל אישור בריבית הוגנת. בעלי

קרא עוד »
משכנתא פנסיונית מדריך לגיל השלישי

משכנתא פנסיונית: המדריך המלא לגיל השלישי

משכנתא פנסיונית: איך להפוך את הדירה למקור נזילות בגיל הפרישה משכנתא פנסיונית היא הלוואה לבני הגיל השלישי, שמשתמשת בדירה בבעלותכם כבטוחה ומאפשרת לקבל סכום כסף משמעותי בלי למכור את הבית. בניגוד למשכנתא רגילה, ההחזר החודשי קטן יחסית, כי ברוב המקרים משלמים בעיקר את הריבית, ואת הקרן מחזירים רק בסוף הדרך.

קרא עוד »
משכנתא למסורבי בנקים מדריך מעשי

משכנתא למסורבי בנקים: איך הופכים סירוב לאישור

משכנתא למסורבי בנקים: הדרך מסירוב לאישור משכנתא למסורבי בנקים היא פתרון מימון למי שקיבל תשובה שלילית מהבנק, אבל עדיין רוצה לקנות דירה או למחזר הלוואה קיימת. סירוב אחד לא סוגר את הדלת. ברוב המקרים יש דרך לתקן את הבעיה, לפנות לגוף אחר או לבנות את הבקשה מחדש. כאן תמצאו את
קרא עוד »
ריבית על משכנתא מדריך מסלולים

ריבית על משכנתא: המדריך להבנת המסלולים ולחיסכון

ריבית על משכנתא: מה קובע אותה ואיך משלמים פחות ריבית על משכנתא היא המחיר שאתם משלמים לבנק על הכסף שהוא מלווה לכם. הפער בין ריבית טובה לריבית גרועה נראה קטן על הנייר, אבל לאורך 20 או 30 שנה הוא עשוי להגיע לעשרות ואף מאות אלפי שקלים. במדריך הזה נסביר איך

קרא עוד »
הלוואה לעסקים קטנים מדריך לגיוס מימון

הלוואה לעסקים קטנים: המדריך לגיוס מימון חכם

הלוואה לעסקים קטנים: כל הדרכים לגייס מימון בתנאים טובים הלוואה לעסקים קטנים היא אחד הכלים החשובים ביותר לצמיחה, לייצוב תזרים המזומנים ולמימון השקעות. אבל לא כל הלוואה מתאימה לכל עסק. במדריך הזה תמצאו את סוגי המימון העיקריים, את מה שהבנקים בודקים, ואת הצעדים שיעזרו לכם לקבל אישור בריבית הוגנת. בעלי

קרא עוד »
משכנתא פנסיונית מדריך לגיל השלישי

משכנתא פנסיונית: המדריך המלא לגיל השלישי

משכנתא פנסיונית: איך להפוך את הדירה למקור נזילות בגיל הפרישה משכנתא פנסיונית היא הלוואה לבני הגיל השלישי, שמשתמשת בדירה בבעלותכם כבטוחה ומאפשרת לקבל סכום כסף משמעותי בלי למכור את הבית. בניגוד למשכנתא רגילה, ההחזר החודשי קטן יחסית, כי ברוב המקרים משלמים בעיקר את הריבית, ואת הקרן מחזירים רק בסוף הדרך.

קרא עוד »

בלוג המקצועי

שאלות ותשובות

האם יועץ המשכנתאות בבנק באמת דואג לאינטרס שלי?"

יועץ המשכנתאות בבנק הוא עובד הבנק שמטרתו למקסם את רווחי התאגיד. כיועץ פרטי, אני עובד אך ורק עבורכם ,הניסיון שלי בניהול סיכוני אשראי מאפשר לי לנטרל חסמים ולהשיג עבורכם ריביות ותנאים שלקוח פרטי לא יכול להשיג לבדו.

פרמטר להשוואהיועץ משכנתאות בבנקיועץ משכנתאות פרטי (אופק פיננסים)
נאמנות ואינטרסמייצג את הבנק ומטרתו למקסם את רווחי הבנקעובד אך ורק עבור הלקוח באופן בלתי תלוי
ניתוח סיכונים ואשראיפועל לפי נהלי חיתום קשיחים של בנק יחידמומחיות בניהול סיכוני אשראי, ניטרול חסמים ושיח ב”שפה בנקאית”
מגוון פתרונות מימוןמוגבל למסלולים ולמוצרים של אותו הבנק בלבדנגישות לכל המערכת הבנקאית ופתרונות חוץ-בנקאיים מתקדמים
כושר מיקוח ותנאיםמציע את הריביות והמסלולים המאושרים בסניףמכרז ריביות אגרסיבי להשגת תנאים בלעדיים ומוזלים
ליווי והתאמה אישיתטיפול נקודתי בעסקה ללא ראייה תכנונית רחבהתכנון אסטרטגי מלא המותאם לתקציב ולמטרות הכלכליות של המשפחה

רוב האנשים מסתכלים רק על הריבית, אבל הסוד למשכנתא חסכונית טמון בתמהיל משכנתא שמותאם לשינויים עתידיים במשק. אני משלב ניסיון של 13 שנים יחד עם כלי טכנולוגי מתקדמת המנתחת תרחישי שוק קיצוניים במשק בונה לכם אסטרטגיה ששורדת עליות מדד וריבית, וחוסכת לכם מאות אלפי שקלים לאורך חיי ההלוואה.

זהו בדיוק החשש שמלווה כל רוכש דירה ראשונה. הבידול שלי כיועץ משכנתאות עם הסמכה בכלכלת המשפחה הוא הראייה הרחבה: אני לא רק מאשר לכם הלוואה, אני מוודא שההחזר חודשי במשכנתא מתכתב עם רמת החיים והיעדים והיכולת הכלכלית שלכם., במטרה להפוך את המשכנתא מכלי חונק למנוע לצמיחה כלכלית.

איחוד הלוואות לתוך המשכנתא הוא תהליך של ריכוז כל החובות וההלוואות היקרות לתוך החזר חודשי אחד בריבית משכנתא נמוכה. המהלך מאפשר לצמצם באופן מיידי את העומס התקציבי, להגדיל את ההכנסה הפנויה ולהחזיר את השליטה הכלכלית למשפחה.
פרמטר הלוואות מפוזרות איחוד הלוואות במשכנתא
מספר תשלומים 3-6 חיובים שונים תשלום מרוכז אחד
גובה הריבית גבוהה (8%-14%) נמוכה (ריבית משכנתא)
תקופת פריסה קצרה (3-7 שנים) ארוכה (עד 20-30 שנה)

כדאי לבצע בדיקת כדאיות למיחזור משכנתא בכל פעם שיש שינוי בריביות במשק או במצבכם הכלכלי האישי. המטרה היא לעדכן את מסלולי ההלוואה הקיימים כדי לקצר את התקופה או להוריד את גובה ההחזר המצטבר. בבדיקה מהירה, נוכל לראות כמה כסף המשכנתא הנוכחית שלכם “מפסידה” ואיך ניתן לתקן זאת.

אנו עובדים לפי מודל מבוסס הצלחה כלומר המשכנתא שלכם היא האחריות שלנו כלומר

אם אין תוצאות – אין תשלום. אנחנו לוקחים על עצמנו את מלוא האחריות המקצועית כדי שאתם תוכלו להתקדם בראש שקט.

מענה מקיף לכל צורך כלכלי: המודל שלנו נועד להעניק ביטחון מלא בכל שלב:

  • משכנתא חדשה: אנחנו בונים עבורכם תמהיל אופטימלי שחוסך לכם כסף מהיום הראשון של הרכישה.
  • מיחזור משכנתא: אנחנו בודקים את הכדאיות עבורכם; אם החיסכון בריביות לא משמעותי – לא נמליץ על התהליך ולא תשלמו דבר.
  • איחוד הלוואות: אנחנו עוזרים לכם לאחד חובות יקרים לתוך המשכנתא כדי להוריד את הנטל החודשי ולייצר כדאיות כלכלית אמיתית.

מסורבי משכנתא: בזכות ניסיון עשיר בניהול סיכוני אשראי, אנו פועלים להשגת אישור גם במקרים מורכבים, כשהתשלום מתבצע רק לאחר קבלת הכסף בפועל

אופק פיננסים

נמאס לכם מחוסר הוודאות?
הביטחון הכלכלי שלכם מתחיל כאן.

לא משנה אם אתם בתחילת הדרך, מתלבטים לגבי מחזור, או כבר אחרי סירוב – אל תעברו את זה לבד.

אני כאן כדי לעשות סדר, לבדוק מה באמת נכון לכם, וללוות אתכם עד שתגיעו לפתרון שמתאים בדיוק עבורכם.

לבדיקת זכאות חינם וללא התחייבות

לפני שאתם ממשיכים לבד

עומדים לקחת משכנתא?
אל תעשו את זה לבד.

לפני שסוגרים משכנתא עוצרים רגע.
בודקים אם אפשר להשיג תנאים טובים יותר.

אפשר לשפר את התנאים שלכם!